¿Qué hace que un socio siga usando mañana el canal digital de su cooperativa? Para Yeferson Torres, CEO de Tikee, la respuesta es la confianza, y la confianza se diseña.
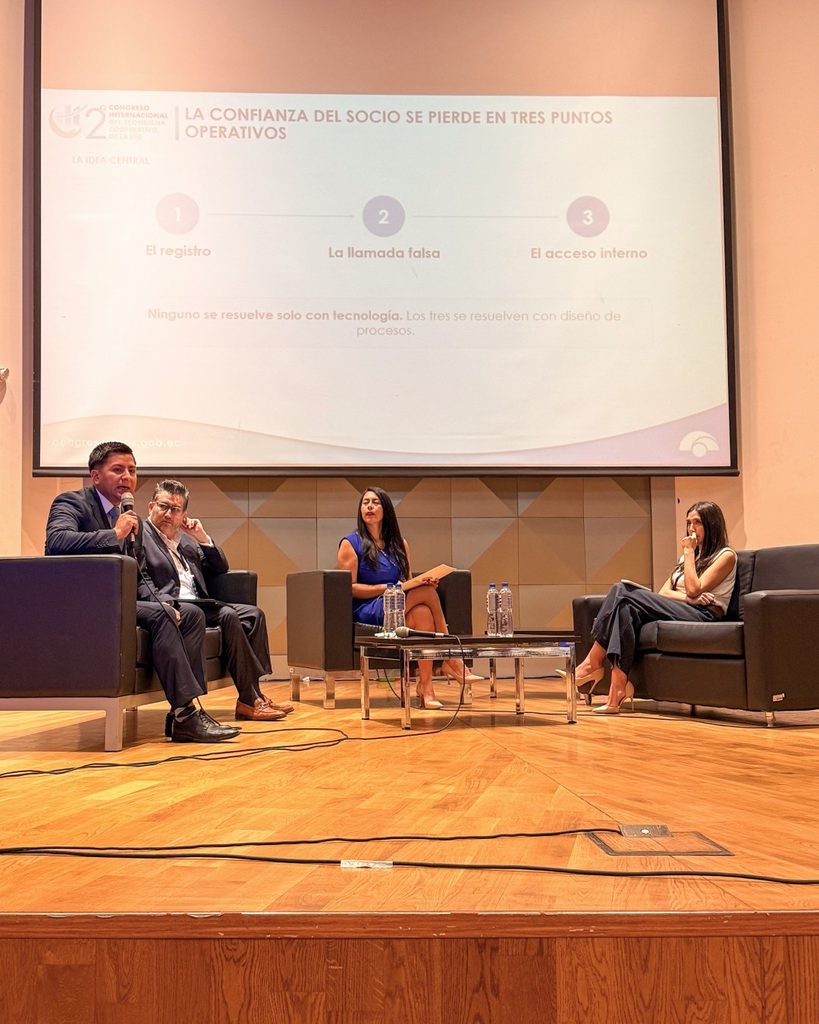
En el Foro SEPS sobre seguridad y confianza en los pagos digitales, planteó que la confianza del socio se pierde en tres puntos operativos: el registro, la llamada falsa y el acceso interno. Ninguno se resuelve solo con tecnología. Los tres se resuelven con diseño de procesos.
El fraude digital ya es un riesgo financiero de la cooperativa
La norma de la SEPS ya puso el costo del fraude en la entidad. Según la Norma de Control de Seguridades en el Uso de Canales Electrónicos, si una transacción no autorizada no es atribuible al socio, la entidad reintegra los montos, sin comisiones ni recargos. Además, las entidades deben contar con pólizas u otros mecanismos que cubran las pérdidas por incidentes en canales electrónicos.
La consecuencia, plantea Yeferson Torres, es que el fraude digital es un riesgo financiero de la cooperativa. Su lugar está en el comité de riesgos, no solo en el área de TI.
Lo que cuesta recuperar un fraude. Para entender su peso, Yeferson Torres propuso un cálculo: ¿cuánto hay que ganar para pagarlo?
- Un fraude de USD 20.000 equivale a USD 5,7 millones en activos trabajando un año entero solo para recuperar el monto perdido.
- Con el costo total del fraude (3,9 veces el monto), son cerca de USD 78.000 entre pérdida, investigación, gestión legal y recuperación. Eso exige unos USD 22 millones en activos.
El cálculo es propio y usa el ROA promedio del segmento 1 a diciembre de 2025 (0,35 %, según GlobalRatings con datos de la SEPS) y un multiplicador para Latinoamérica de 3,9 veces (LexisNexis y Forrester, 2023). El ROA corresponde al segmento 1, el de las cooperativas de mayor tamaño, así que en otros segmentos la cifra será distinta.
Tres puntos donde se pierde la confianza del socio
1. El registro: el momento más vulnerable es el primer día
Con las alertas de presunta filtración de datos del Registro Civil, conocer la cédula y los datos personales de alguien ya no prueba que sea él. Para el registro, Yeferson Torres propone validar con biometría, contra una fuente oficial y no con datos que se pueden conseguir; avisar por otro canal, al número que la cooperativa ya tenía registrado; y poner límites bajos al inicio, de modo que si alguien se cuela, el daño sea pequeño y detectable.
2. La llamada falsa: la fricción correcta, en el momento correcto
La propuesta es poner la fricción donde importa y solo cuando importa. Ante un beneficiario nuevo, una confirmación adicional y una espera breve antes del primer envío grande. Una alerta en pantalla, como «Nadie de la cooperativa te pedirá este código», justo donde se transfiere y no en un folleto. Y que sea proporcional: fricción solo en lo atípico, porque si todo cuesta, el socio rural vuelve a la ventanilla.
3. El acceso interno: el riesgo también está dentro
El riesgo está también dentro de la entidad y de sus proveedores. Yeferson Torres plantea separar funciones, de modo que quien registra al socio en el canal digital no apruebe su crédito; dejar rastro de cada activación, con usuario, hora y evidencia, revisada por otra persona; y exigir a los proveedores accesos mínimos, registros y auditoría, también a proveedores como Tikee.
Una cadena de tres eslabones
Cada actor protege una parte distinta de la misma cadena:
- Redes transaccionales: protegen la transacción, con tarjeta, switch y monitoreo.
- Cooperativas y proveedores: protegen la identidad del socio y la operación interna.
- Sector y regulador: protegen las reglas comunes y que la seguridad no excluya.
Si un eslabón falla, al socio no le importa cuál fue.
Lo que cada uno puede hacer desde mañana
Yeferson Torres cerró con tres propuestas concretas:
- Cooperativas: medir el fraude digital como indicador financiero y llevarlo al comité de riesgos cada mes.
- Sector: compartir alertas entre entidades, como patrones, cuentas mula y números usados para estafar.
- Regulador: publicar estadísticas agregadas y anónimas de incidentes, para que cada entidad sepa dónde está.
Para cerrar
La conclusión de la charla en el 2.º Congreso Internacional del Ecosistema Cooperativo de la EPS, organizado por la SEPS, fue esta:
La inclusión digital solo cumple su propósito si el socio confía en volver a usarla mañana.
Para Tikee, eso significa seguir trabajando junto a las cooperativas para que cada canal digital se diseñe pensando en la confianza de quien lo usa.
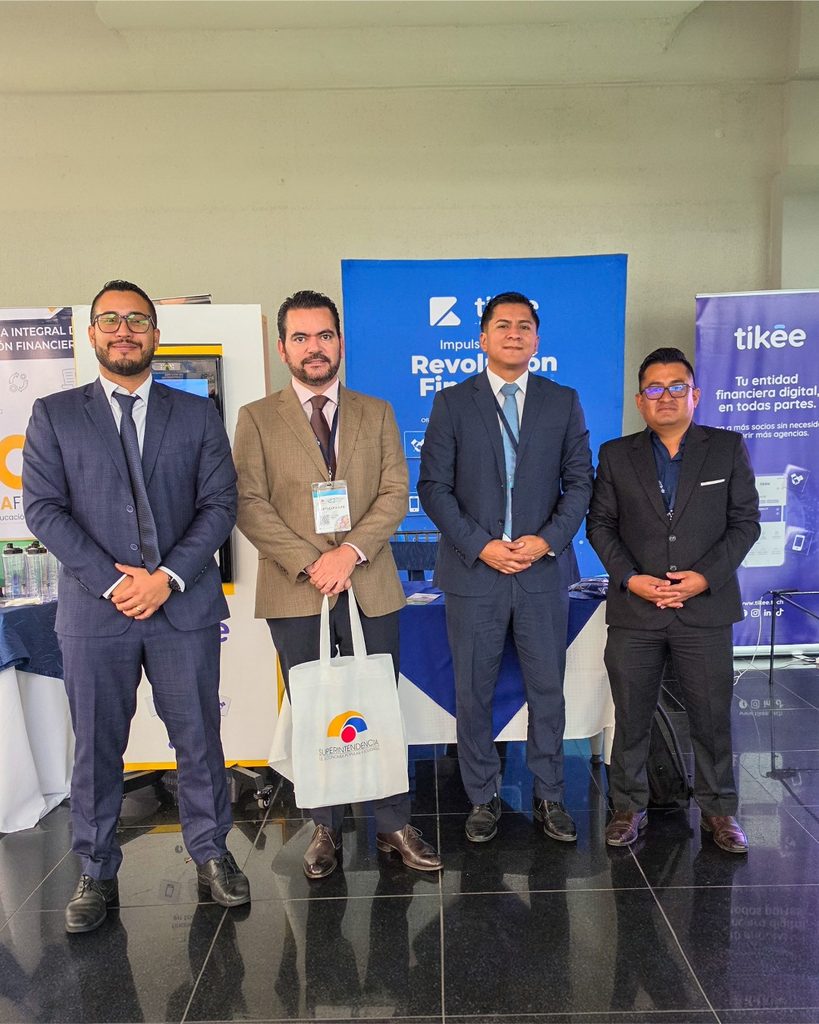
Desde el stand. Además de la ponencia, Tikee participó en el congreso con un stand, un espacio para reforzar lazos y hacer networking con quienes hacen cooperativismo todos los días. La confianza también se construye en el contacto directo.
Yeferson Torres Berrú, PhD CEO · Tikee
Conozca más sobre Tikee en tikee.tech.
Fuentes citadas en la presentación
- Norma de Control de Seguridades en el Uso de Canales Electrónicos, SEPS (Registro Oficial, 2023).
- ROA promedio del segmento 1 a diciembre de 2025: GlobalRatings, con datos de la SEPS.
- Multiplicador del costo total del fraude para Latinoamérica (3,9 veces): LexisNexis y Forrester, 2023.
#Tikee #PagosDigitales #SEPS #Cooperativismo #Fintech #InclusiónFinanciera
0 comentarios